Afl. 2: Financieel rendement en rendementseisen
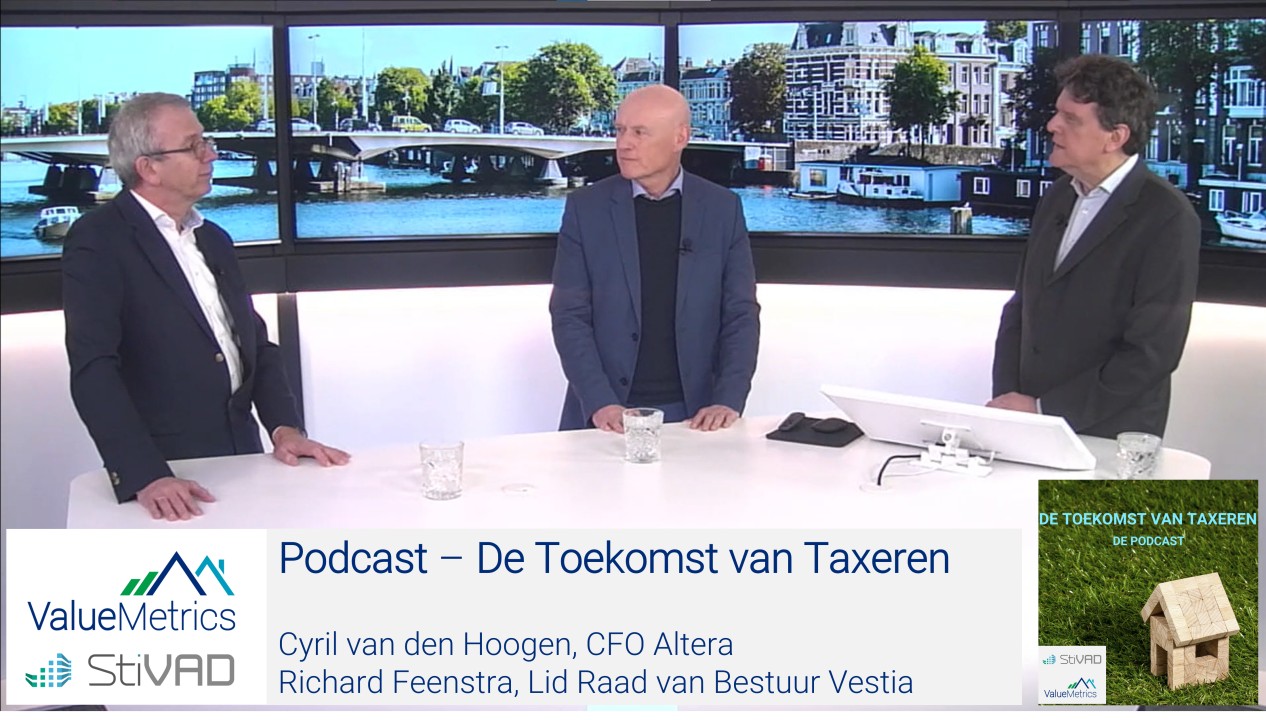
Luister nu de tweede aflevering van onze De Toekomst van Taxeren!
Op zoek naar een antwoord op de vraag “Wat is de toekomst van taxeren?”, spreekt Johannes van Bentum elke week met specialisten uit de vastgoedsector.
In deze aflevering spreken we met Cyril van den Hoogen en Richard Feenstra over financieel rendement en het opstellen van rendementseisen.
Ook te beluisteren via Apple Podcasts.
uitgeschreven gesprek 39:44
Automatisch uitgeschreven op . Een machine hoort niet alles goed: namen en bedragen kunnen afwijken van wat er gezegd is. De opname is leidend.
0:00 Je luistert naar De Toekomst van Taxeren, een podcastserie over datadelen en de waarde van transparantie in de vastgoedsector van de Stichting Vastgoeddata StiVAD en ValueMetrics. Het delen van data en kennis is wat ValueMetrics en StiVAD verbindt. Op zoek naar een antwoord op de vraag ‘wat is de toekomst van taxeren?’ spreken wij elke week met specialisten in de vastgoedsector.
Per aflevering behandelen we een onderwerp als: het belang van transparantie en benchmarking, de impact van duurzaamheid, het werken met rendementseisen, de komst van buitenlandse beleggers en de financiering van vastgoedportefeuilles. Mijn naam is Johannes van Bentum.
In deze aflevering draait het om financieel rendement en het opstellen van rendementseisen. daarover spreek ik met Cyril van den Hoogen en Richard Feenstra. Welkom. Dank je. Cyril van den Hoogen is Chief Financial Officer van Altera, een beleggingsfonds dat geld van pensioenfondsen en verzekeraars belegt in woningen en winkels. Richard Feenstra is lid van de raad van bestuur van Vestia.
hij werkte eerder bij de corporaties Mitros en Woonstad en maakte daarvoor carrière in het bedrijfsleven als financieel directeur.
Cyril, wanneer is Altera eigenlijk tevreden als het gaat om het behalen van rendement?
1:34 Op korte termijn zijn we tevreden als we het beter hebben gedaan dan de partijen in de MSCI Benchmark. Dus dat is het eerste wat tevredenheid geeft. Maar je kijkt ook naar langere termijn reeksen en je wilt ook wel naar de toekomstverwachtingen goed hebben. Maar in eerste instantie zijn we tevreden als we het beter hebben gedaan dan de anderen. Ja, dan de index. Maar niet iedereen kan het beter doen dan de index.
Dat klopt. Dat is waar. Je hebt altijd dan natuurlijk degenen die erboven en eronder zitten. Anders kom je ook niet tot de gemiddelde. Maar ja, ik moet zeggen dat we het in beide fondsen toch wel steeds voor elkaar krijgen. Er zit dus misschien een keer een jaartje dus dat het niet lukt. Maar de meeste jaren toch weer wel. En we kijken ook met name wel naar vijfjaarshoorrentje.
Ja. Alle korte trillingen nou weer te volgen is ook weer zo wat. Maar we volgen het wel op de voet. Ja. En kijk je dan naar direct rendement of indirect rendement? Eigenlijk toch wel naar het totaal rendement. Want dat is uiteindelijk wat de pensioenfonds in de boeken gaat opnemen. Kijk, het direct rendement is bij ons ook gelijk aan het dividend rendement.
We keren dat ook altijd uit. Voor sommige pensioenfondsen kan dat wel relevanter zijn. Het is ook zo, het directe rendement is een beetje de constante factor in de opbrengst. Het indirecte, dat fluctueert wat meer. Ja, in positieve zin en negatieve zin dan natuurlijk. En je ziet bij winkels heb je gewoon wat hoger directe rendement dan bij woningen.
waardoor sommigen liever ook een stukje in winkels hebben vanwege dat wat hogere directe rendement. Het hangt een beetje af, maar in grote kans zeggen we toch wel. Het totale is in eerste instantie wat voor de belegger het belangrijkste is. En het directe, de constante factor. Nou, bij winkels is je beter dan bij woningen. Door al die opwaardering wordt natuurlijk zo’n directe rendement steeds wat lager.
3:20 Ja, dat is inherent eraan. Exact. Hoe kijkt Vestia naar rendement? Het bijzondere bij woningcorporaties is dat we eigenlijk op een andere manier naar ons vastgoed kijken. Het heeft een ander doel. Maar wanneer je het hebt over de financiële beoordeling ontloopt dat de commerciële sector eigenlijk niet zoveel. Dat heeft een belangrijke reden. Want voor ons is continuïteit een hele belangrijke factor.
En dat doe je alleen door heel zakelijk te managen. Dus alle criteria die Cyril net opnoemde gelden eigenlijk ook voor een portefeuille van een woningcorporatie. Het enige verschil is dat bij de beoordeling het financiële rendement niet het enige punt is, maar ook de maatschappelijke impact van de investering. En daardoor zou je een aantal beslissingen die je kunnen nemen, die je in een commerciële omgeving niet zo snel zou nemen.
Je neemt vaker genoegen met een iets lager rendement dan wanneer je dat vanuit louter commerciële oogpunten bekijkt. Maar dat is dan ook het enige verschil. Dan is het wel zo dat we precies dezelfde criteria gebruiken bij de beoordeling van financiële rendement. Ja. Cyril, jij kijkt vanuit een commerciële beleggersblik naar de woningmarkt. Zie jij wel verschillen met hoe een corporatie opereert?
Nou ja, het veld is natuurlijk wel anders voor ze. Eerst even terug op dat maatschappelijke. Dat zit bij ons een beetje ergens anders in. Je kunt bijvoorbeeld zorgen dat je ESG-beleid helemaal strak staat en dat je daarin ook wel probeert frontrunner te zijn. Dus daar zit ook iets maatschappelijks in. En uiteindelijk komen de revenuwen terecht bij de pensioenfondsen.
5:02 Nou ja, dat is ook wel iets. Ja, laten we dat gewoon maar maatschappelijk noemen. Uiteindelijk is dat toch wel voor de pensioendeelnemers. Maar even terugkomend op het werkveld. Kijk, er zijn natuurlijk wezenlijke verschillen tussen een corporatie en een beleggingsfonds. Bijvoorbeeld wij kunnen groeien als aandeelhouders langskomen met geld. En dan kunnen we dat beleggen en zo kunnen we maar groeien.
Een woningcorporatie kan eigenlijk alleen groeien door te fuseren. Dat fenomeen kennen jullie ook bij Vestia. Dan al door het leverage te verhogen. En dat zijn eigenlijk de instrumenten die je hebt. Ja, en een beetje ja, je kan groeien door dat de waardering toeneemt. Maar verder komt er geen aandelengeld binnen. Dus dat is bij ons een beetje anders.
Voor de rest is denk ik anders dat we natuurlijk in een andere huurmarkt zitten zonder dat we convenanten hebben met gemeentes. Dus wij kunnen verkopen zoals het ons uitkomt.
Dat zal bij een woningcorporatie dikwijls anders liggen. Ja, zeker. Dus dat maakt het dan anders. En ik denk ook wel wat een verschil is. Dat wij natuurlijk ook in een ander huursegment natuurlijk ook zitten. Dus ook met een ander huurbeleid. Dat is wel een verschil. En omdat we ook wat meer kunnen verkopen. En misschien ook in andere periodes zijn ontstaan.
Hebben we ook veel jonger vastgoed. Ja, dat zijn echt verschillen. Maar dat maakt niet uit voor de rest. Voor je dagelijkse werk. Ga je gewoon om met de portefeuille die je hebt of die je wil verwerven. Als je dat bekijkt vanuit de woningmarkt. Dan hebben beide partijen echt een duidelijke rol. Dus waar de woningcorporaties in principe zijn voor de mensen met een lager inkomen.
6:44 Kan een portefeuille van Altera heel veel doen voor het middensegment en het duurdere segment. En daar horen de woningcorporaties dan weer minder thuis. Ze zijn er wel actief. Maar het is niet de eerste staatsgrond voor de corporatie. Maar je wordt niet een beetje jaloers als je Cyril zo hoort vertellen over de vrijheden die hij heeft. Nee, niet in die zin.
Dat is op zich wel heel fijn. Maar er is ook een reden waarom al die beperkingen zijn binnen onze sector. En dat is toch voornamelijk omdat het te maken heeft met het verschaffen van woningen. Mensen die niet helemaal op eigen kracht kunnen. En dat is een wezenlijk verschil. Dat is een wettelijke taak. Maar dat is ook een bestaansgrond voor de corporatie.
Zou je die niet hebben dan zou je een heel ander speelveld hebben. Al is voor ons betaalbaarheid natuurlijk ook van belang. Alleen wel met een wat andere doelgroep dan die van jullie. Maar ook daar gaat het toch in die end ook wel weer om betaalbaarheid. Want anders ben je op de langere termijn natuurlijk uitgespeeld. Ja en dan vooral omdat je heel veel wisselingen creëert.
Op het moment dat je prijsstelling te hoog is voor de huur. Ja, de mutatiegraad probeer je toch een beetje. Die zit bij ons al sinds jaar en dag op 14 procent. Dus dat betekent eigenlijk. Iemand woont zeven jaar lang gemiddeld bij ons in een halterenwoning. En dat zal bij jullie. Twee keer zo lang bij een corporatiewoning. Zo niet nog langer. Zo niet nog langer denk ik ja.
Dat klopt, dat is ook wel een verschil. Maar dat heeft ook met de mobiliteit te maken van zo’n sector. En waar moeten de mensen anders heen.
8:21 En je ziet dat de mutatiegraad wel aan het dalen is licht.
Omdat het aantal alternatieven waar men heen kan van huizen kleiner is. En de betaalbaarheid daarvan neemt het nou niet ook echt toe. Dus de wachtlijsten nemen, neem ik aan. De wachtlijsten nemen toe. Ja, dat ga je echt zien. Wat ik ook wel vaak hoor is dat een sociale woning, dat dat een lot uit de loterij is. En dat je dat ook niet zo snel opgeeft.
Ook al maak je carrière in inkomen. Ja. De woning carrière blijft dan daarbij achter. Omdat je eigenlijk met sociale ketenen gebonden bent aan die woning. Ja. Er is inderdaad sprake van lange wachtlijsten. En daar heeft dit mee te maken. Het is niet letterlijk een lot uit de loterij. Want je hebt over het algemeen vrij lang gewacht. Voordat je eindelijk bovenaan die lijst staat.
En wat je dan ook ziet is dat op de mensen die die plek behouden wanneer ze weigeren. Dat het toch wel een aantal keren duurt voordat ze de woning nemen die ze aangeboden krijgen. En als men dan eenmaal de woning heeft die past, dan mag je daar ook in blijven wonen. Zo werkt het nou eenmaal binnen het huurrecht. En dat doen mensen dan ook. Dus we zien echt wel hele lange woningsduren.
Als dat een goed woord is. Mensen blijven gewoon heel lang in de woningen zitten. En daarom hebben we die lage mutatiegraden ook. En we zouden graag wat meer doorstroming willen hebben. Met name daar waar het gaat om ruimte voor gezinnen. Dat is en zeker voor starters. En ja, we proberen allerlei initiatieven. Naast drukken op nieuwbouw. Natuurlijk ook doorstromingsinitiatieven.
10:07 Maar dat is nog niet zo makkelijk. Je ziet het ook niet echt op grote schaal loskomen nog. En dat heeft toch te maken met die, zoals je dat noemt, die sociale ketenen die er zijn. Mensen willen ook graag in hun buurt blijven wonen natuurlijk. Dus dat beperkt. Als we even teruggaan naar rendementseisen. Hoe stel je een rendementseis voor jullie portefeuille?
Hoe bouw je dat op? Eigenlijk vergelijkbaar met wat je in de commerciële sector doet. Maar de getallen zijn heel anders. Ons doel is eigenlijk het behoud van ons financiële vermogen. Dus eigenlijk streven we naar continuïteit. Wij zoeken geen extra rendement, want we hebben er geen beleg erachter zitten. Maar wij willen zorgen dat we tot in de continuïteit aan onze taak kunnen voldoen.
Dus je moet je vermogen in stand houden. Dat betekent dat eigenlijk de minimum eis is: Wat kost die leverage, zoals je het noemt? En wat kost de financiering? Tussen twee haakjes. Die is momenteel niet zo duur voor nieuwe financiering. En wat heb je nodig om je eigen vermogen in stand te houden? Dus onze onderste grens van het rendement wat we willen halen is eigenlijk vrij laag.
Pak en beet een procent of twee. En dat is niet een percentage waar je als belegger voor pensioenvermogen mee aan moet komen zetten wanneer je het over een vastgoed portefeuille hebt. Maar dat komt ook omdat wij werken met geborgde financiering. Dus er is een onderlinge garantie en er is een achtervang situatie vanuit de staat. Daardoor kunnen we heel goedkoop lenen als sector.
11:46 En dat betekent dat we met die twee procent op lange termijn bekeken. Het ene jaar is er meer, het andere jaar kan het wat minder zijn. Maar dat we daar genoeg mee hebben om het vermogen in stand te houden. Ja, Cyril. Ja, bij ons staat toch wel anders. Bij ons is ook de beleggingsdoelstelling verslaan op langere termijn over langere periodes van de MSCI-index.
Dus een echte rendementseis voor de portefeuille is er niet. Dat zie je wat vaker wel bij producten met een eindige looptijd. Je gaat geld ophalen en je belooft iets. Al die dingen die je in de bus krijgt van die woningmaatschapjes en zo. Ze beloven je een bepaald rendement en zij doen dan hun best om dat te halen. Bij ons is het gewoon een pooled fund.
Mensen stappen in, mensen stappen uit. En je beweegt mee met de markt. Die probeert het net te fietsen beter dan de markt te doen. Dus we hebben niet echt een IR-eis voor de portefeuille. Maar dat neemt niet weg dat we natuurlijk wel rekenen. Als we accureren hebben we wel acquisitiecriteria. Welke komen er wel of niet in? Welke objecten? Even los van kwalitatieve criteria natuurlijk.
Dus als het erin komt dan rekenen we het wel uit. En voor alle andere objecten, ja. Met de holtcelanalyse kijken we wel wat zijn nou de bleeders in de toekomst. Nou ja, dan zijn dat de dingen die je eruit moet snijden of moet oplossen. Maar dat is niet zozeer vanuit de rendements-eis gedreven van bijvoorbeeld 2%. Bij ons verschuift het gewoon in de tijd.
13:16 Want je beweegt mee in een markt waarin je zit. En daar moet je het ook een beetje mee doen. Dat bepaalt in grote lijnen welke rendement er kan zijn. En sommige aandeelhouders passen. En als ze denken nou, die vinden het perspectief minder. Ja, dan kunnen ze uitstappen als er voldoende liquiditeit in het fonds is. Dat is natuurlijk een heel ander proces.
Een totaal andere situatie, ja. Ja. En het is jou even lief of je een wat hoger rendement maakt of wat lager. als het maar net boven die MSCI-index is. Kijk, als over vijf jaar bij wijze van spreken de woningmarkt instort. Ja, dan kan ik van alles nog wat gaan roepen. Ik moet het gewoon met die markt doen. En natuurlijk probeer je wel de juiste bets in de markt genomen te hebben.
Je probeert goed op te letten. Je doet research, et cetera. Maar als die markt over je heen komt, dan komt die over je heen en dan doe je daar weer mee. Ja. Zoals we nu moeten doen met die markt die zo fantastisch is dat ik al jarenlang dubbele cijfers op woningenbeleggingen schrijf. Ja, dat doe je dan ook weer mee. Dat is dan de gunstige kant, maar dan komen we al van een keer weer een mindere kant.
Ja. De cijfers die schrijven wij overigens ook, want het is precies dezelfde beoordeling. Maar het is voor ons veel minder een doel om dat te hebben. Het is fijn omdat we dat hebben, omdat dat onze investeringscapaciteit als sector vergroot. Want de balansen worden ruimer, dus je kunt in principe wat meer bijlenen en daar kun je weer mee investeren.
Ja. Laat dat nou net nodig zijn. Dus dat zouden we heel graag meer gaan doen. En daarom helpt deze manier van beoordelen ons net zo goed als dat in de commerciële sector. Alleen bij ons is het dan weer via een hele andere weg. Want voor ons zijn het gewoon unlevered rendementen. Wij maken geen gebruik van vreemd vermogen. Dus bij ons gaat er niet langs dat leverage effect.
15:05 Maar het is wel geld wat in de fondsen zit en wat ook wel weer kostendraagvlak geeft. Ja. Maar voor een corporatie is dat natuurlijk vooral winst op papier. Omdat je het pas realiseert bij verkoop. En verkopen doet een… Dat doen we heel mondjesmaat. Ja. Dat klopt. Overigens als Vestia zijnde doen we dat iets meer. Ja. Want we zitten midden in een herstelplan.
En het is ook zo dat we de afgelopen tien jaar heel weinig hebben kunnen investeren. Omdat vanwege de wel bekende situatie de duimschroeven flink zijn aangedraaid. Maar nu komen we langzamerhand weer in een situatie dat we naar voren kunnen gaan kijken. En dan is het toch wel fijn dat die ruimte er begint te komen. Ja. Ja. Als er ruimte ontstaat voor investeringen dan moet je die natuurlijk ook ergens aan beoordelen.
Ja. Wat voor eisen stel je aan investeringen in de bestaande portefeuille? Ja. Ja. Ik heb in het bedrijfsleven gewerkt. En ik heb bij twee andere corporaties gewerkt. En ik heb ook veel contact gehad met de commerciële beleggers. Eigenlijk kijkt iedereen op dezelfde manier. Je kijkt namelijk naar de kaststromen. Ja. Je kijkt naar de kaststromen in de toekomst.
En je berekent dan een getal op basis waarvan je het dan beoordeelt. En die vergelijk je met je vermogenskosten voet. En is die beter dan zeg je: goeie investering. Is die slechter dan moet je niet doen. Nee. tenzij je specifieke redenen hebt. En dat kan bij een woningcorporatie om het toch te doen. Omdat er een ander belang is. Een maatschappelijk doel.
Bijvoorbeeld een maatschappelijk doel. Bijvoorbeeld een maatschappelijk doel. Ja. Maar we houden behoorlijk strak vast toch aan de kaststromen. Dat is een netto contante waardeberekening in feite. Ja. Als je kijkt naar de kaststromen in de toekomst. En je berekent dan een getal op basis waarvan je het dan beoordeelt. En die vergelijk je met je vermogenskosten voet.
16:38 En is die beter dan zeg je: goeie investering. Is die slechter dan moet je niet doen. Nee. Tenzij je specifieke redenen hebt. En dat kan bij een woningcorporatie om het toch te doen. Omdat er een ander belang is. Een maatschappelijk doel. Bijvoorbeeld een maatschappelijk doel. Maar we houden behoorlijk strak vast toch aan die minimum IRR. Want op een gegeven moment ben je anders de weg kwijt.
Dus je moet wel zakelijk blijven overwegen. Ja. Dus dat komt zelden voordat je daar onder die eis komt.
En ja, dat is een systematiek van beoordelen. Die volgens mij niet zoveel verschilt van wat je in de meer zakelijke kant van de vastgoedsector. Doen jullie het net zo, Cyril? Ja hoor, dat herken ik. Dus dat is de manier waarop je het doet. Zo wordt je overigens ook getaxeerd. Alleen dan is niet, er komt er niet de IR uit. Maar er wordt een disconterings toegepast.
En dan komt dan de waarde eruit. Maar dat is even de andere kant op. Maar dat is gewoon de praktijk waar je elke dag in rondloopt. Alleen er zit natuurlijk altijd knoppen aan die modellen. Hoeveel huurgroei kan je maken? Wat is de exit yield et cetera? Want de kaststroom is nog niet eens de helft van de uiteindelijk einduitkomst. En dat is vaak best wel goed opletten geblazen dat dat enigszins realistisch gebeurt.
Voor zover je ook al zover in de tijd kan kijken. Het zijn toch in ons geval vijftienjaars modellen. Het blijft een beetje een illusie van voorspelbaarheid. Maar goed, het is wat je mee moet doen. Ja. Het is wat je hebt. Ja. En je hebt ook al een beetje een langere doorlooptijd nodig. Omdat je wel met overdragsbelasting zit van 8%. Dat is inmiddels toch een fors bedrag.
18:10 En bij de eerste waardering ook al koop je dit nieuw. Moet je toch van VON naar KK. Het is toch 8%. En dan is het wat handiger als je dat over een langere periode kan goedmaken. Ja, die tikt er best wel aan. Ja. Dat was natuurlijk 2%. Waar we je natuurlijk even 2% gewend. Je had toen deed we nog wel met een 10-jaars model. Maar dat moet je met 8% elkaar niet aandoen.
Nee. Klopt. Want dan heb je over 20 jaar oud bezit. En dan blijf je zitten. Ja. Kan ook hoor, maar… En is het nu lastiger om investeringen te beoordelen in de huidige markt? Of is het juist makkelijker? Ja. Nee, wij vinden dat het best wel moeilijk is. En dat heeft voornamelijk te maken met gestegen bouwkosten. Ja. En je ziet ook dat rendementseisen daar eigenlijk niet op aangepast zijn.
Ja. Dat zou ook nog lager moeten zijn. Maar dat kan natuurlijk niet. Want dan blijft vermogen niet in stand. Dus het is echt wel moeilijk om aan je rendementseisen te voldoen met deze bouwkosten die we momenteel hebben. Er staan wel wat hogere opbrengsten tegenover. De marktwaarde is tenslotte ook hoger. Ja. Dus dat helpt dan wel weer. Corporaties hebben een specifiek punt omdat ze vaak ook eerst slopen voordat ze iets nieuws neerzetten.
En dat wat je gaat slopen heeft ook een hogere waarde met deze systematiek. Dat maakt die afwegingen nog lastiger. Desondanks gebeurt het. Want anders vernieuw je je bezit helemaal niet. En dat moet gewoon gebeuren. En soms is bezit ook echt end of life. En dat betekent dat er maar één alternatief is. Maar rekenkundig is dat soms wel eens lastig. En dat noemen ze dan de onrendabele top.
19:49 Dat is namelijk die afschrijving van het bezit wat je weghaalt. Ja. En dat is een hele lastige factor in die berekeningen. Maar goed. Daar kunnen we ook mee omgaan. Omdat de rest van het bezit fors aan het stijgen is. En dat vangt dat dan weer op. Ja. Maakt dat wat makkelijker voor een commerciële belegger? Cyril? Ja. Kijk. Of je nou bestaand bezit hebt.
Of nieuw bezit. Uiteindelijk zouden ze in de taxatie moeten doen wat de markt doet. En je ziet dat de markt niet zo gek veel onderscheid maakt tussen bestaand en nieuw. Het is ook nog steeds best gek. De hele markt wordt nu natuurlijk door die schaarste. Er is natuurlijk geen evenwichtige markt. Dus er gebeuren ook gekke dingen. En is het allemaal ook niet volgens economische beginselen wat je terug ziet.
Maar je ziet in ieder geval een huizenkoper nu zeker al niet door die schaarste. Ja, als hij al wat heeft, heeft hij wat. Maar echt waarde toekennen aan energetische voordelen. Nou, dat is nauwelijks nog uit die markt terug te halen. Terwijl je dat natuurlijk het liefst wel zou willen. Het is veel liever een nieuwe woning dan een oude woning. Ja. En daardoor is ook een investering in duurzaamheid.
Dus bijvoorbeeld isolatie is vrijwel geheel onrendabel. Terwijl de woning eigenlijk voor je gevoel meer waard wordt. Hij wordt comfortabeler. Hij zou makkelijker te verkopen moeten zijn. Maar de markt maakt geen onderscheid. Want er is zo’n grote schaarste. Ja, eigenlijk zou je ook natuurlijk contracten moeten hebben waar de energie in zou moeten zitten.
21:21 En dan natuurlijk ook dat je ook de verhoging van de huur kan hebben. Maar dat ook ligt bij de huurder, bij de gebruiker. Want die bepaalt voor een deel natuurlijk ook wel hoeveel energie erom gaat. Ja. Maar ja, dat is een lastig proces hoor. Die kan stoken met het raam open. Ja. Is het voordeel weg? Ja, hij betaalt wel de energierekening. Nu wel is de gevaar.
Maar in zo’n contract ligt het niet. Ja. Ja. Maar ja, dat zijn… Kijk, daar is het huurbeleid in Nederland ook niet naar. Maar wij streef natuurlijk wel naar om de woningen zo energiezuinig te krijgen. Zodat een huurder dat ook wil, dat het ook kan. Ja. Dat is wat wij nog kunnen managen. Dus dat moet je niet overslaan. Ja. Volgens mij is dit het moment waarop ik jullie moet confronteren met een dilemma.
Ja. Iedere week vraag ik mijn gasten of ze een dilemma willen achterlaten voor in de volgende podcast. Vorige keer sprak ik met Bas Sievers van Woonpartners en Wim Wensing van Amvest over de impact van duurzaamheid en circulariteit. En zij hebben beide een dilemma voor jullie achtergelaten. Wim Wensing vroeg zich af in hoeverre het investeren in duurzaamheid ten koste mag gaan van het financiële rendement.
Cyril, kun jij daar iets over zeggen? Kijk, het lastige is dat, dat komt ook een beetje voort uit wat ik net zei. Je ziet nu in de markt dat onderscheid tussen die energetische verschillen in die prijsvorming nauwelijks terug. In de bouwkost natuurlijk wel, dat is waar jij ook meteen naar terug ziet en wij ook. Maar je ziet het dus eigenlijk niet terug in de lege waardes waar taxaties voor een groot deel op gebaseerd zijn.
23:04 Ja. Dus zeker in deze markt zie je dat eigenlijk in eerste instantie niet terug. Ik denk ook dat je daar ook als langetermijnbelegger ook het geloof in moet hebben. Dat moment gaat vanzelf komen. Je ziet nu met die gestegen energieprijzen, zie je natuurlijk al dat men al heel anders ermee omgaat. En met de neus op de feiten is gedrukt, als straks ook even die schaarste, nou ja, even.
Maar als straks die schaarste ook weer er niet meer is. Dan zie je ook weer dat mensen daarin ook anders kunnen redeneren. En dan gaat die waarde wel naar je toe komen. Of je krijgt afslagen daar waar het energetisch niet op orde is. Dus op kortere termijn zal het wellicht tot wat dips kunnen leiden. Maar ik denk dat je toch ook de belief moet hebben dat dat wel komt.
Maar dat kan soms iets langer duren. Ja, ik ben het daar helemaal mee eens. Met dien verstanden dat wanneer een investering in duurzaamheid ten gunste komt van onze huurders. Dat toch voor ons een argument kan zijn om desondanks een stapje extra te doen. Je ziet dat ook op brede schaal gebeuren in de sector. En de huurder ziet het dan terug in zijn lagere energierekening.
Soms kunnen we een klein beetje extra huur vragen. Daar zijn wel regels voor hoe dat dan moet. Vaak staat dat niet in verhouding tot de investering die je toch moet doen. Maar wij zijn vast van plan om alle woningen met slechte labels op te krikken naar minimaal voormalige labels C of hoger. En uiteindelijk betekent duurzaamheid ook letterlijk duurzaamheid.
24:37 Namelijk het gaat langer mee. En ik denk dat in die zin investeringen en duurzaamheid toch een financieel rendement hebben. Ook al komt het niet in de modellen tot uiting. Of later. Ja, of later. Of later. Maar dat is wel dan het heilig geloof. Het is een beetje heilig geloof. Ja. Die reward is er wel. Ja. Ja. Die reward is er wel. Maar we zien hem nu niet meteen in de modellen terug.
Nee. Bas Sievers die had ook een dilemma voor jullie. Hij vroeg zich af hoe jullie tegen het thema winstoptimalisatie aankijken. En of dit een grotere rol zou moeten spelen. Dat is interessant. Want dat is een vraag met een woningcorporatie achtergrond. Ja. En ik ken het woord niet eens binnen onze sector. Winstoptimalisatie. Wel natuurlijk vanuit de portefeuille beredeneerd.
Ja. Wil je het wel goed kunnen zien. Ik zou het liever formuleren als optimalisering van investeringscapaciteit. Want de groei waar Cyril dit eerder over heeft. Is voor ons ook belangrijk. Omdat we grote vragen hebben. Dus we willen meer woningen hebben. En als je dus je portefeuille zo kan structureren. Dat je een betere investeringscapaciteit hebt.
Dan kan ik die term herkennen. En dan is die ook belangrijk. Ja. Dus dan moet je goed kijken naar wat zijn mijn renderende complexen. Welke complexen passen wel in mijn portefeuille. Welke niet. Welke zouden naar de commerciële sector over kunnen. En daardoor weer investeringscapaciteit in de sector zelf genereren. Op die manier zou ik er wel naar willen kijken.
26:10 Ja. Hoe leg jij die term uit. Winstoptimalisatie. Cyril. Ja. Het is natuurlijk een beetje een lastig begrip. Want er zit ook een tijdsfactor in. Er zijn lange termijn beleggers. En jullie zitten er ook voor de lange termijn in. Dus het gaat niet om de quick buck. Het moet ook een duurzame winst kunnen zijn. En dat je optimaliseert. Je portefeuille optimaliseert.
Je huurniveaus optimaliseert. Ja. Dat moet je natuurlijk niet overslaan. Want daar ben je voor in de markt. Overigens wel optimaliseren ook weer niet zeggen. Maximeren. Dus als je dit er weer uitlegt. Dus moet je zo hoog mogelijk huren. En zo snel mogelijk naar die veronderstelde markthuren klimmen. Dan heb je ook wel weer mutatiegraden. Waar we het net even over hadden.
Precies. Daar kan je redenen voor hebben. Om daar soms iets rustiger mee om te gaan. Maar dat je winst of in ieder geval resultaat en performance probeert te optimaliseren. Ja dat doen jullie ook. Alleen niet op die korte termijn. Het is van een langere termijn. En daar probeer je denk ik de juiste stappen te zetten. Daarvoor zitten we op onze plaats.
Ja. We hadden het net al even over de impact van verduurzaming. Op de waardeontwikkeling van jullie portefeuille. Je kunt er eigenlijk geen rekening mee houden. Begrijp ik uit jullie eerdere antwoorden. Dat de waarde toeneemt op het moment dat je investeert. Want dat zie je op dit moment niet terug. En die waarde die is nog niet ingeprijsd in de taxaties.
Klopt dat? Nou ja niet ingeprijsd. Ja je ziet een woning complex wordt getaxeerd. Als we even gaan van het uitbondscenario. Wat de leegwaardes zijn. Nou ja als de markt daar nu niet zo mee bezig is. Hoe energetisch het is. Ja kan de taxateur daar in eerste instantie ook nog niet zo gek veel mee. Nee. Dus dat helpt nog even niet. Ik denk wel dat ze meer moeten gaan modelleren.
28:07 Wat de energetische omstandigheden zijn. Zodat het onder water meeloopt. Dat zodra dat ook belangrijker factor in die markt is. Dat je hem dan naar boven kan trekken. En ook het kan zien wat het. Want het is best goed om het wel te proberen in zich te krijgen. Kijk nu. Kijk een deel van de energetische omstandigheden zit natuurlijk ook gewoon in het bouwjaar.
We hebben natuurlijk bouwbesluiten. En die worden continu beter en energetisch beter. Daar zit natuurlijk al een deel van die waardering in. Maar dan nog een jaar 30 woning niet gerenoveerd hier in Amstelveen gaat. Nou ja. De beschikbaarheid heeft gewoon een veel groter impact op de waardering dan de kwaliteit. Maar dat is een kwestie van tijd. Dat denk ik ook.
Als de markt weer normaler wordt dan zal je dat zeker terugzien als mensen ook keuzes hebben. Ja. Dan ga je ook zien dat die impact gaat krijgen. En dan zal het ook wel nodig zijn om dat ook in die taxatie modellen ook beter inzichtelijk te krijgen. Ja. Want inderdaad nu zie je het niet. Als we ook best kunnen denken. Want we gaan straks naar 2030 en we hebben 2040 en 2050.
Dat zijn jaren die zitten al bij je in je exit failure van je waardering. Dus je zou in de exit yield zou je daar al dingen van terug moeten zien. Ja. Maar dat gebeurt niet. Maar dat gebeurt nog niet. En het is best lastig om te zeggen. Hoe ziet dat die markt er over 15 jaar uit. Maar je kan natuurlijk donder opzingen met alle plannen die er zijn. En alle afspraken die zijn gemaakt.
Dat dat nu wel snel dichterbij gaat komen. Ja. Dat denk ik ook. Als we inderdaad die schaarste in gaan lopen. Dan begint het wel legelijke factor te worden. Want precies wat je zegt. Als mensen keuze hebben. Dan ga je natuurlijk kiezen voor de woning die het meest duurzaam is. Het beste label. Ja. En de laagste energiekosten. Uiteraard. Uiteindelijk is het allemaal gewoon natuurlijk.
29:56 Ja. Broekzak vestzak. Nou ja. Of je betaalt het aan de energie. Of je betaalt het aan de geïsoleerde woning. Bijvoorbeeld. Ja. Ja. Ja. Ja. Ik kan me wel voorstellen dat het heel lastig is. Om op basis van eigenlijk zo’n onzichtbare waardeopbouw. Is het allemaal nu te besluiten om te investeren. In verduurzaming. Want je ziet het ook niet meteen terug.
En jouw beleggers. Die zeggen van. Waarom gaan de kosten omhoog. Als het rendement niet stijgt. Ja. Dat klopt. Maar voor een corporatie. Is dat wel degelijk een van de maatschappelijke doelstellingen die we hebben. Ja. We zorgen dat we goede woningen hebben. En betaalbaar. En betaalbaar denken we dan ook vanuit het totale woonbudget. En dan horen de energiekosten nou eenmaal in thuis.
Dus dat op die manier. Dan zijn we wel heel goed bezig met die verduurzaming. Maar het is wel heel goed uitkijken. Of het allemaal wel binnen je budget te past. En ieder project is er weer een. En vergt elke keer een zorgvuldige afweging. Dus dat is niet iets wat je snel eventjes voor je hele bezit toepast. Afgezien van het feit dat je die investeringen dan niet geregeld krijgt natuurlijk.
Want capaciteit is ook wel een punt. Omdat er te weinig bouwers zijn. Ja. Ja. De vraag is natuurlijk enorm. Maar de doelstelling van Vestia. Maar zeker ook bij de vorige twee corporaties waar ik werk. Is toch om het bezit een sterk te verduurzamen. En inderdaad aan die afspraken te voldoen die we als land hebben gemaakt. Om voor 2050 was ik geloof ik een CO2 neutraal te worden.
31:37 Ja, dat klopt. En ja, liefst nog sneller. Ja. Dus daar draag je steentje aan bij. Hoe is dat bij Altera, Cyril? Nou ja, ik denk dat we deels ook natuurlijk in hetzelfde veld rondlopen. Ik moet wel zeggen dat we als we het over duurzaming hebben denken we altijd nogal aan de energierekening. De CO2 uitstoot en dergelijke. Maar je hebt ook al die maatregelen die je moet gaan nemen vanuit klimaatadaptatie.
Ja. Want het is niet alleen energie, het is ook water en dergelijke. En al die aspecten kijken we naar. Dan heb je klimaatatlassen van wat er allemaal bij je gebouwen op af kan komen. Als zeeniveaus gaan stijgen en dergelijke. Hittestress en dergelijke. Want we bouwen steeds dichter. We hadden het er net nog even over. Ja, dat is merkbaar ook. En dat is zo een paar graden verschil.
Dat zijn allemaal aspecten die we allemaal in beeld gaan krijgen. Want dat is waar we nu in het ESG tijdperk mee zitten. En dat zal voor jullie denk ik niet zo heel anders zijn. Je hebt heel veel meer informatie nodig dan je ooit had opgebouwd. Dus je hebt veel meer systemen nodig. Veel meer meetpunten. Om te weten waar je precies staat. En welke stap je het beste kan nemen.
En we weten ook dat er ook nog wel wat technologie nodig is. Met name bij appartementencomplexen. Waar zonnepanelen natuurlijk nauwelijks iets kunnen betekenen. Hooguit voor de lift. En nog wat dingetjes. Dus dat is, nou ja. Het is charmant om het te doen. En de big steps moeten natuurlijk toch gaan komen. Als die gevels natuurlijk ook warmte kunnen opbouwen.
33:07 Er is heel veel meer aan die kant nog aan technologie nodig. En dan is, het is nog geen 2050. Maar je moet wel in dat soort projecten wel nu gaan stappen. om daar in te gaan komen. Ja. Ik zie vanuit een ooghoek dat het tijd is om tot een afronding te komen. Welke kansen en bedreigingen zien jullie voor taxeren in de toekomst? Is dit er één van? Goeien.
Nou ja. Het is niet te inprijzen nu van die kosten. Nou, het is beide. Het is een kans en een bedreiging natuurlijk. Ja. Het moment dat wij goed rekenschap kunnen geven van de status, de kwaliteit van de woning en de benodigde verduurzaming. Dan is die waardering weer beter. Dat betekent dan ook dat wanneer je investeren gaat in een woning die nog niet voldoende verduurzaming is, dat je dan ook een waardesprong realiseert.
En dat maakt dat weer beter mogelijk. Ja. Dat is nu nog niet het geval. Dat is een kans en een bedreiging. Een kans voor verbetering en een bedreiging als er niet gebeurt. Ja. Momenteel een bedreiging voor de investering in verduurzaming. Dat we daar zo’n groot omrendabel gedeelte moeten pakken. Ja. Maar een kans, als we het wel goed in de taxaties weten te verwerken, om die afweging beter te krijgen.
Ja. Cyril, zie jij nog andere kansen en bedreigingen? Nou ja, ik vind de big data een enorme kans voor de taxaties. We werken er zelf, ja, niet dat ze dan de externe taxateurs zijn, maar voor ons zijn ze een belangrijke bouwsteen om taxaties te beoordelen. Wat ValueMetrics doet, met prachtige data tot hele goede leegwaardereferenties te komen of onderbouwingen.
34:46 Dat helpt enorm. Dus dat zijn echte kansen in de markt om dat goed op te tuigen. En dat die hele markt daar beter van wordt. Dus dat vind ik een echte kans. De bedreiging zit erin dat altijd nog de referenties, zeker beleggingsreferenties, altijd nog slecht onderbouwd zijn. In ieder geval in de markt zijn ze niet goed terug te vinden. Terwijl dat toch een belangrijk onderdeel is van het taxeren.
Kijk, bij woning heb je natuurlijk een voor de leegwaardes. Uiteindelijk is er toch een massa goed doorgaans. Dus die leegwaardes zijn, al moet ik zeggen bij taxateurwisseling kan me zo 10% de een op de andere kant op schieten hoor. Dus zo strak is het allemaal ook weer niet. Het is nooit compleet homogeen als product. Dus die leegwaardes, dat gaat dan nog wel.
Maar die beleggingsreferentie, ja dat moet beter. Ja. Dat is sinds jaar en dag zo. En die bedreiging is de bedreiging, die had dat altijd beter gemoeten. En je ziet als een markt steeds professionele wordt, wordt de roep ernaar wel groter. Ja. Ja. Binnenkort spreek ik met Alfred van den Bosch van Woonkompas en Jef Holland van Deloitte over het belang van transparantie, benchmarking en marktwaardering.
Hebben jullie wellicht een dilemma dat je aan deze twee heren zou willen voorleggen? Cyril. Ja, dat vloeit eigenlijk voordat wat ik net zei. De beperkte beschikbaarheid van de data achter beleggingsreferenties, dat moet beter. Kijk, wat StiVAD doet is een loffelijk initiatief. Maar eigenlijk zou het gewoon een verplicht nummer moeten zijn. En moet het via het kadaster of wat ook geregeld zijn en beoordeeld worden.
36:31 Zodat er veel betere data beschikbaar komen van die transacties. Ik denk dat de blasterdienst het overigens ook fijn zou vinden, maar dat tezijde. En dat ook als het over portefeuilles gaat. Dat het ook echt per object dan uiteindelijk in de systemen terecht gaat komen. Ja. Want dan zie je in het kadaster alleen maar dat er een enorme portefeuille van A naar B is gegaan.
Ja, daar kan je geen chocola van pakken. Want het is natuurlijk allemaal rijp en groen door elkaar. Daar kan je niet veel mee. Ja. En de ene taxateur weet wat, de andere weet wat. Maar ja, de ruis ontstaat al. Ja. Dus dat moet zoveel beter. Dus de transparantie die moet eigenlijk groter worden om betere referentietransacties te hebben, gegevens, om daar weer nieuwe transacties op te kunnen waarderen.
Ja. En daar is dwang voor nodig, vrees ik. Ja. Daar is wetgeving voor nodig. Anders dan gaat dat niet. Ja. Ja. Richard, heb jij een dilemma dat je aan deze heren zou willen voorleggen? Ja. Ik heb ook een dilemma. Want je ziet dat er geweldige kennis van het vastgoed aanwezig is binnen de branche van de taxateurs. Maar we verplichten ze om te werken volgens een bepaald taxatieproces waarbij in het geval van de woningcorporaties elke drie jaar ieder complex bekeken wordt.
Ja. En dat er wel heel veel complexen vergelijkbaar zijn. En je zou dus prima kunnen werken met steekproeven. En dan die kennis en die tijd die dan vrijkomt in die taxatiesector inzetten op specifiek vastgoed. Wat een specifieke benadering zou vragen. Ja. Dus eigenlijk zie ik daar het dilemma is dus hoe komen we uit de dwang van dat proces naar een kwalitatief hoogwaardiger proces.
38:11 Ja. Met toegevoegde waarde. Met toegevoegde waarde. Ja. Ja. Wat voor jou is natuurlijk voor mij het waarderen iets belangrijker. Ja. Want als er aandelen in en uit gaat worden die aandelen verkopen als het ware stukje steen. Ja. Dus ik moet dat gewoon goed hebben. Dus voor mij heeft het altijd al die toegevoegde waarde. Ja. Bij een corporatie is dat natuurlijk wat anders.
Hij zit hem in de toezichtskaders. Daar is die van ons van belang. En voor het geval van Vestia ook bij transacties. Omdat we transacties tegen die marktwaarde doen. Maar die zijn altijd specifieke taxaties. En die wijken altijd af van jaarrekening taxaties. Ja. Dus als dat al het geval is, zouden we dat dan niet iets meer kunnen doen. Het lijken me twee schitterende dilemma’s.
Ik ga die voorleggen. Ik wil jullie heel hartelijk danken voor dit gesprek. Ja. Dankjewel. Graag gedaan. Dankjewel. Graag gedaan. Dit was het voor vandaag. Binnenkort zijn we er weer met een nieuwe aflevering van de toekomst van taxeren. Ik hoop dat we je vandaag iets dichter bij het antwoord hebben gebracht op de vraag: Wat is eigenlijk de toekomst van taxeren?
Wil je meer weten over StiVAD? Kijk dan op stivad.nl Heb je als beslisser bij een woningcorporatie of institutionele belegger ondersteuning nodig op het gebied van data-analyse of benchmarks? Kijk dan op valumetrics.nl Dankjewel voor het luisteren en tot de volgende podcast. Dag!