Nederlandse vastgoedbeleggingsmarkt – Visie Francesco Caloia, De Nederlandsche Bank
De Nederlandse vastgoedmarkt herstelt zich enigszins, maar onzekerheid blijft dit jaar de markt bepalen.
Francesco Caloia, De Nederlandsche Bank
“Onzekerheden vertragen het herstel, ook in de vastgoedsector”
De Nederlandse vastgoedmarkt herstelt zich enigszins, maar onzekerheid blijft dit jaar de markt bepalen. DNB benadrukt dan ook het belang van transparantie en weerbaarheid.
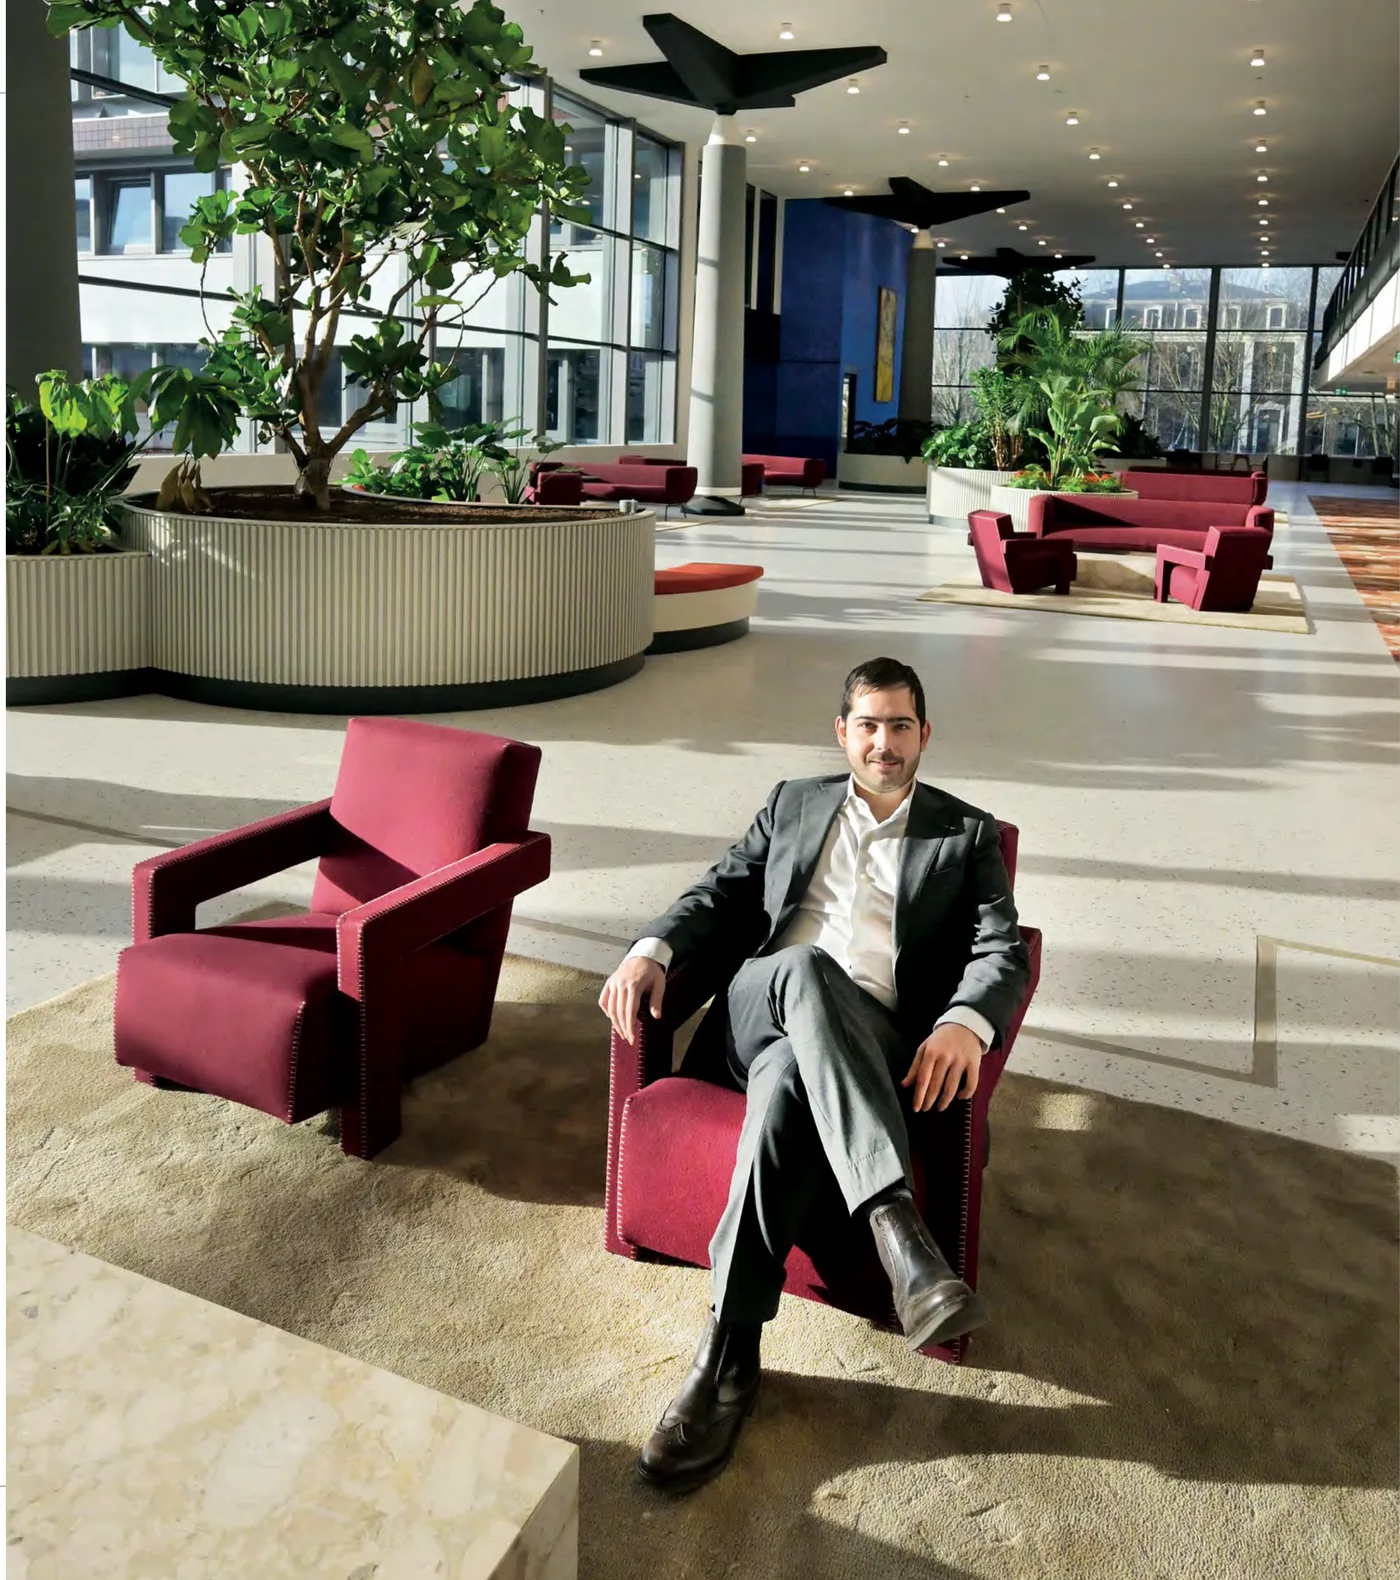
De Italiaanse econoom Francesco Caloia werkt inmiddels al enkele weken in het grondig verbouwde kantoor van de Nederlandsche Bank (DNB) en kijkt nog steeds verrukt rond als hij de trappen in het nieuwe atrium beklimt. “Een groot deel van de ruimtes op de onderste verdiepingen is openbaar en straks toegankelijk voor bezoekers en studenten.” Het meubilair is stijlvol, er is net voldoende reuring om je goed te kunnen concentreren. De cafetariabalie, waar ook bezoekers worden ontvangen, verzorgt de nodige versnaperingen. Caloia is binnen de afdeling Macroprudentiële Analyse & Beleid van DNB onder andere verantwoordelijk voor het commerciële vastgoed dossier. Hij monitort risico’s voor de sector en financiële instellingen en bestudeert maatregelen die kunnen voorkomen dat schokken vanuit de vastgoedsector de financiële stabiliteit in gevaar kunnen brengen. Betrouwbare taxaties en transparantie over prijzen helpen daarbij.
Hoe beoordeelt DNB de stabiliteit van de Nederlandse vastgoedmarkt?
“In de vooruitzichten overheerst onzekerheid. Allereerst over de economische groei en inflatie. Dit maakt het renteverloop onzeker, wat op zijn beurt van invloed is op de vooruitzichten voor de commerciële vastgoedmarkt. Daarnaast is er onzekerheid over het geopolitieke landschap. Dit kan risico’s vergroten, maar het zou ook bestaande trends in de vastgoedsector kunnen versnellen, denk aan duurzaamheid. We zagen na de Russische inval in Oekraïne bijvoorbeeld een sterke stijging van de energielasten, en zonder overheidsingrijpen zouden energierekeningen nog hoger zijn uitgevallen. Dit leidt nu tot extra aandacht voor energie-efficiëntie bij het kopen, verhuren en bouwen van vastgoed.”
Hoe staat het met risico’s in de Nederlandse commerciële vastgoedsector?
“We hebben het afgelopen jaar de eerste tekenen van verbetering gezien. De bouwkosten hebben zich gestabiliseerd en de financieringsvoorwaarden zijn licht verbeterd. Daardoor zagen we herstel in het volume van vastgoedbeleggingen en lijkt de markt wat aan te trekken. Tegelijkertijd is het herstel nog fragiel. Zo kunnen geopolitieke spanningen of nieuwe handelstarieven het herstel vertragen, of een opwaarts effect hebben op inflatie – met hogere rentes tot gevolg. We blijven waakzaam en letten scherp op de risico’s voor banken en de sector als geheel.”
Zijn de kapitaalbuffers van de banken voldoende om eventuele schokken in de vastgoedmarkt op te vangen?
“Banken zijn in hoge mate blootgesteld aan vastgoed. Hypotheken en leningen voor commercieel vastgoed maken meer dan een derde van de totale activa uit. Tegelijkertijd blijven Nederlandse banken goed gekapitaliseerd, waardoor ze in staat zijn om schommelingen in de vastgoedmarkt op te vangen die de prestaties van deze leningen kunnen verslechteren.”
Komen er nieuwe beleidsmaatregelen gericht op risico’s in de vastgoedfinancieringsmarkt?
“De nieuwe CRR3 (capital requirements regulation, red.) voor banken is sinds het begin van 2025 in werking. Over het algemeen zal deze nieuwe regelgeving de verschillen in kapitaalvereisten tussen banken die de IRB- of SA-benadering gebruiken verminderen. Kort gezegd: SA-banken – standard approach – volgen vaste regels om risico’s te berekenen, terwijl IRB-banken – internal ratings-based – hun eigen methoden en modellen mogen gebruiken om risico’s in te schatten. Voor vastgoed zal de verordening naar verwachting de prudentie verbeteren in de waardering van het onderpand en de voorzieningen van banken. Toezichthouders bij DNB werken nu aan de implementatie en monitoring van deze regelgeving.”
Is de Nederlandse vastgoedmarkt voldoende transparant?
“Nederland behoort wereldwijd tot de top tien op het gebied van markttransparantie. Dat is goed nieuws en de trends rond digitalisering en datatoegang zorgen voor nog meer transparantie. Tegelijkertijd blijft de commerciële vastgoedsector minder transparant dan de woningmarkt, waardoor er nog ruimte voor verbetering is. Non-profitinitiatieven als StiVAD dragen bij aan een grotere transparantie door verschillende partijen samen te brengen om informatie te delen en te benutten. De vraag naar meer data stimuleert ook de private sector om mee te doen met betere dataverzameling. Meer informatie en transparantie dragen bij aan betrouwbare en solide vastgoedwaarderingen, wat ook gunstig is voor de financiële stabiliteit”.
Vier banken sloten zich vorig jaar op proef bij StiVAD aan om te zien hoe ze kunnen bijdragen aan meer transparantie. Waar hoop je op?
“Banken spelen een sleutelrol in de sector doordat ze de grootste kredietverstrekkers zijn. Daarmee beschikken ze over veel informatie, vooral over de financieringskant van de markt. Die informatie kan zeker bijdragen aan meer transparantie en zal iedereen voordeel opleveren, inclusief banken. Zo kunnen risicobeheersingspraktijken verbeteren door meer inzicht te krijgen in huurcontracten of energieprestaties.”
Welke uitdagingen zijn er de komende vijf jaar vanuit macroprudentieel perspectief?
“Een belangrijke langetermijntrend is de verschuiving van risico’s van banken naar niet-banken, die een groeiende rol spelen in vastgoedfinanciering en -investeringen. Denk aan vastgoedfondsen en private-equitypartijen. Dergelijke instellingen worden doorgaans geconfronteerd met risico’s zoals een overmatige hefboomwerking of een mismatch tussen de activa en de aflossingsvoorwaarden die zij beleggers bieden. Een belangrijke uitdaging is om het regelgevingskader op deze niet-banken te versterken, zodat deze risico’s beter worden beheerst en het gelijke speelveld tussen banken en niet-banken wordt gewaarborgd.”
Het is voor de derde keer dat Francesco Caloia namens DNB de ontwikkelingen in de vastgoedsector tegen het licht houdt. In 2022 waarschuwde hij voor de kwetsbaarheid van de vastgoedmarkt door stijgende rentes en onvoldoende transparantie. Banken moeten kredietrisico’s beter beheersen en betrouwbare waarderingen gebruiken om prijscorrecties niet te versterken. Zelfregulerende initiatieven zoals StiVAD dragen bij aan transparantie, maar kunnen wetgeving niet vervangen.
In 2023 stelde Caloia dat Nederland wereldwijd in de top tien staat qua vastgoedtransparantie, mede door digitalisering. De sector blijft echter kwetsbaar, vooral commercieel vastgoed. Ondanks een daling in transacties en stijgende financieringskosten blijven kredietrisico’s voor banken beperkt. DNB pleit voor een marktmonitor en een huurregister om risico’s beter in kaart te brengen.
“Nederland behoort tot de top als het gaat om transparantie, maar er is nog ruimte voor verbetering”
Francesco Caloia
Naast zijn werk voor de afdeling Macroprudentiële Analyse & Beleid bij DNB gaf hij les en deed onderzoek aan de faculteit Economie en Bedrijfskunde aan de Vrije Universiteit. Hij promoveerde in 2020 op onderzoek naar microeffecten van macrobeleid. Hij neemt deel aan internationale werkgroepen van onder andere ECB, ESRB, IMF en EBA.
-
Eerste tekenen van herstel, maar risico’s blijven De bouwkosten zijn gestabiliseerd en de financieringsvoorwaarden verbeterd, wat zorgt voor een opleving in vastgoedbeleggingen. Toch kunnen geopolitieke spanningen en handelsbelemmeringen het herstel vertragen.
-
Banken goed gekapitaliseerd, maar sterk blootgesteld aan vastgoed Hypotheken en vastgoedleningen maken meer dan een derde van de bankbalansen uit. Tegelijk zijn Nederlandse banken goed gekapitaliseerd, waardoor ze schokken op de vastgoedmarkt op kunnen vangen.
-
Nieuwe regelgeving scherpt vastgoedfinanciering aan De invoering van CRR3 in 2025 zorgt voor voorzichtigere waardering van onderpand en voorzieningen.
-
Banken testen samenwerking met StiVAD Vier banken, waaronder drie grote Nederlandse spelers, nemen deel aan een proef om te onderzoeken hoe ze kunnen bijdragen. Dat is goed, want meer data kan leiden tot meer markttransparantie.
-
Toenemende rol van niet-banken in vastgoedfinanciering Niet bancaire partijen spelen een steeds grotere rol in de markt. Regulering moet de risico’s voor deze partijen goed beheersen en een gelijk speelveld waarborgen tussen banken en niet-banken.