Vastgoedbeleggingsmarkt – Visie Rob Haans, Waarborgfonds Sociale Woningbouw
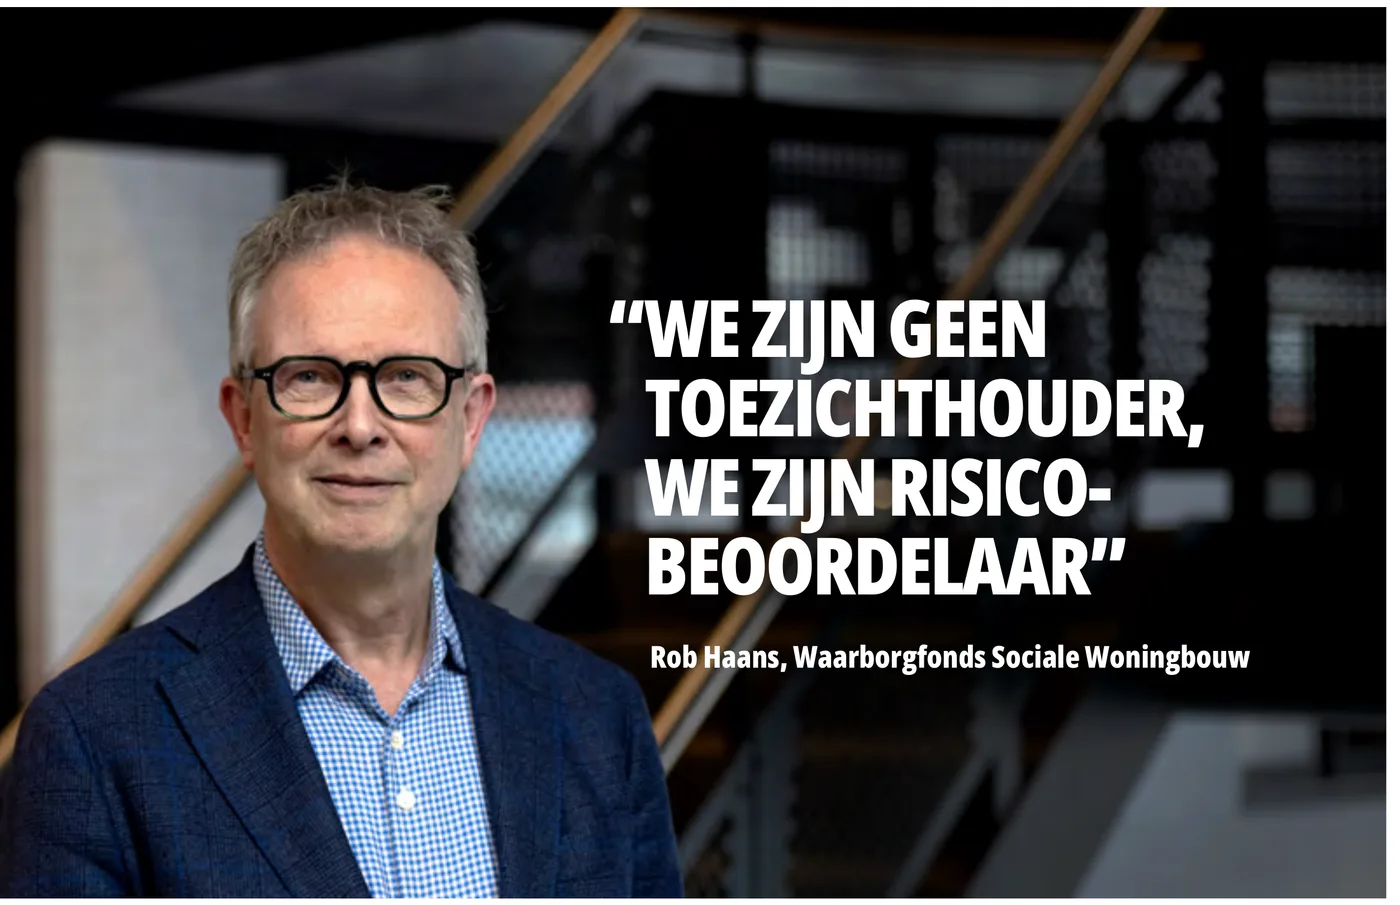
Directeur Rob Haans van het Waarborgfonds Sociale Woningbouw (WSW) corrigeert direct als iemand zijn organisatie een toezichthouder noemt.
Visie Rob Haans, Waarborgfonds Sociale Woningbouw
“We zijn geen toezichthouder, we zijn risicobeoordelaar”
Rob Haans, Waarborgfonds Sociale Woningbouw
Directeur Rob Haans van het Waarborgfonds Sociale Woningbouw (WSW) corrigeert direct als iemand zijn organisatie een toezichthouder noemt. “We zijn geen toezichthouder, we zijn een risicobeoordelaar. Dat voelt soms als toezicht, maar strikt genomen is het dat niet.”
Het is een misverstand dat Haans vaker moet rechtzetten. Het toezicht op woningcorporaties ligt bij de Autoriteit woningcorporaties (Aw). Het WSW toetst de financierbaarheid. Die nuance is relevant in een tijd waarin de financiële ruimte van corporaties onder druk staat. Het WSW beoordeelt of een corporatie in staat blijft rente en aflossing te betalen en of de onderliggende vastgoedwaarde voldoende zekerheid biedt. “Als een corporatie vandaag zou stoppen met investeren, staat ze er financieel fantastisch voor”, zegt Haans. “Alleen maatschappelijk heb je dan een ramp.”
Ambities botsen met financiële realiteit
In de recente Staat van de Corporatiesector waarschuwt de Aw dat de Nationale Prestatieafspraken (NPA) financieel niet haalbaar zijn zonder aanvullende maatregelen. Haans herkent dat beeld. “Als je alle ambities volledig wilt waarmaken, is de huidige economische grondslag onvoldoende.” De rekensom is helder: of minder doen - “zeer onwenselijk” – of extra middelen organiseren en slimmer werken.
De spanning zit vooral in de kostenontwikkeling. Rente, onderhoud, bouwkosten en beheerslasten stijgen harder dan de huurinkomsten. “We hebben een systeem waarin de algemene inflatie niet gelijkloopt met de specifieke kosteninflatie van corporaties. Dan creëer je dus een gat.” Tegelijk is de ‘huurknop’ politiek gevoelig. De aangekondigde, maar niet doorgezette huurbevriezing van 2025 liet zien hoe groot de impact kan zijn. “Die kostte zomaar 40 miljard euro aan investeringsruimte. Toen realiseerde iedereen zich: als we dit doen, gaat er enorm veel op slot.”
Risico’s modelleren in scenario’s
Het WSW kijkt niet alleen naar individuele corporaties, maar ook naar macro-economische risico’s. Het risicomodel dat daarvoor wordt gebruikt, is gebaseerd op de systematiek van de internationale kredietbeoordelaar S&P, die de financiële soliditeit van organisaties en landen analyseert. Het WSW rekent er uiteenlopende scenario’s mee door. “Je maakt bandbreedtes: wat gebeurt er bij hogere rente, grondstoffenschaarste of klimaatrisico’s? En wat is dan de impact?” Die analyses vertalen zich naar kengetallen als loan-to-value en de interest coverage ratio. “Kan een corporatie haar rente en aflossing blijven betalen, ook als het tegenzit?”
Beperkte huurverhoging, grote gevolgen
Ook beleidskeuzes rond huurverhogingen kunnen systeemimpact hebben. Een gemaximeerde huurverhoging – bijvoorbeeld maximaal vier procent – lijkt sociaal aantrekkelijk, maar kan forse financiële gevolgen hebben. “De kans op een hogere inflatie is misschien niet groot, maar het effect kan heel groot zijn. Een klein percentage werkt door in alle toekomstige huurjaren. Dan raakt het direct het investeringsvermogen.” Een belangrijke rol in het risicostelsel is de marktwaarde van de woningen die corporaties beheren. “Marktwaarde is voor ons modelmatig van belang bij het bepalen van loan to value en bij investeringsbeslissingen”, aldus Haans. Corporaties gebruiken marktwaarde bij nieuwbouw, verkoop en portefeuilleafwegingen op complex- en pandniveau.
WSW richt nu met externe partijen zelf een activiteit in om marktwaarde te bepalen. Daarmee verstevigt het fonds zijn rol als kennisinstituut binnen het stelsel.
Investeren en lenen: motor moet blijven draaien
Ondanks de financiële druk ziet Haans ook positieve ontwikkelingen. Het totale borgvolume van het WSW is inmiddels boven de 100 miljard euro uitgekomen. “Dat is een goede indicator dat corporaties meer investeren.” De verduurzaming versnelt en de nieuwbouwproductie stijgt weer boven de 20.000 woningen per jaar. “Om dat vol te houden, moet je blijven lenen. Dan moeten we zorgen dat het stelsel solide blijft en het rentevoordeel behouden blijft.”
Die soliditeit vraagt om consistent beleid. “Heel veel partijen vragen om een meerjarig perspectief. Ga nu niet weer met de huur spelen of nieuwe belastingen invoeren.” In het huidige coalitieakkoord ziet Haans positieve elementen, zoals aandacht voor stikstof en netcongestie, maar ook een kloof tussen ambitie en middelen. “Het geambieerde volume aan nieuw te bouwen woningen is met wat er nu staat aan financiële middelen nog steeds van geen kanten realiseerbaar. Dat vind ik lastig, zeker als wonen een van de grootste problemen van Nederland is.”
Woningnood: een veelkoppig monster
Uiteindelijk draait het om het gezamenlijke doel: voldoende betaalbare woningen. “Zet die motor aan en zorg dat die aan blijft”, zegt Haans. De woningnood noemt hij een ‘veelkoppig monster’ dat vraagt om een breed palet aan maatregelen: nieuwbouw, gebiedsontwikkeling, betere benutting van de bestaande voorraad en slimme inzet van verkoop en doorstroming. “Denk niet dat je met één oplossing alles hebt. Maar doe er gewoon veel – en toets op effectiviteit.” In dat spanningsveld tussen ambitie en betaalbaarheid positioneert het WSW zich nadrukkelijk als risicobewaker van het systeem. Geen toezichthouder dus, maar een financiële thermometer die bewaakt of de sector zijn maatschappelijke opdracht ook morgen nog kan waarmaken.
“Als corporaties vandaag stoppen met investeren, staan ze er financieel fantastisch voor - maar maatschappelijk is het een ramp”